
Consórcio de imóvel vale a pena para quem busca adquirir ou ampliar patrimônio imobiliário sem assumir os juros de um financiamento, pode ser uma alternativa estratégica.
Mas a decisão não deve considerar apenas a ausência de juros: é preciso analisar prazo, taxa de administração, valor do crédito, capacidade financeira e estratégia de contemplação.
O consórcio imobiliário pode assumir um papel ainda mais relevante. Em vez de tratar a modalidade apenas como uma forma de comprar um imóvel, é possível estruturá-la como parte de um planejamento de longo prazo para aquisição de ativos e crescimento patrimonial.
A questão, portanto, não é apenas comparar consórcio e financiamento. É entender como o consórcio imobiliário pode se encaixar na estratégia patrimonial e quais condições tornam essa decisão financeiramente interessante.
Como funciona o consórcio de imóvel?
O consórcio de imóvel funciona por meio da formação de um grupo de pessoas que contribuem mensalmente para um fundo comum. Nas assembleias, os participantes podem ser contemplados por sorteio ou lance, conforme as regras do grupo.
Após a contemplação, o consorciado recebe o direito de utilizar a carta de crédito para adquirir um imóvel dentro das condições previstas no contrato.
O Banco Central explica que a contemplação ocorre por sorteio ou lance e depende da existência de recursos no grupo. O pagamento antecipado de parcelas, por si só, não garante a contemplação.
Na prática, o processo envolve:
- Definição do valor de crédito necessário.
- Escolha da modalidade e do grupo.
- Pagamento das parcelas.
- Participação nas assembleias.
- Estratégia de contemplação por sorteio ou lance.
- Utilização da carta de crédito após a contemplação.
Por isso, em operações de maior valor, a escolha do grupo não deve ser tratada como uma etapa secundária. Ela faz parte da estratégia.
Consórcio de imóvel é realmente sem juros?
O consórcio não possui juros remuneratórios como no financiamento. Isso não significa, porém, que a operação seja isenta de custos.
O consorciado deve considerar a taxa de administração e outros encargos eventualmente previstos no contrato.
Por isso, uma comparação adequada com o financiamento deve considerar o custo total da operação, o prazo, o momento em que o crédito será utilizado e o impacto de cada alternativa sobre o patrimônio e a liquidez.
Leia também: Taxa de Administração no Consórcio: Por que ela é cobrada?
Consórcio de imóvel vale a pena para aumentar o patrimônio?
Para quem busca construir ou ampliar patrimônio imobiliário, o consórcio pode funcionar como uma ferramenta de planejamento de aquisição.
Diferentemente de uma compra à vista, a modalidade permite organizar a aquisição ao longo do prazo do grupo. Após a contemplação, o crédito pode ser utilizado para adquirir o imóvel previsto na categoria do contrato, conforme as regras da administradora.
Essa característica pode ser relevante para quem não quer direcionar uma grande quantidade de capital de uma só vez para uma aquisição.
Na prática, o consórcio pode fazer parte de estratégias como:
- aquisição de imóveis de maior valor;
- diversificação do patrimônio;
- expansão de imóveis utilizados pela empresa;
- aquisição de terrenos e imóveis conforme as regras do grupo;
- formação de patrimônio imobiliário;
- planejamento de novas aquisições no longo prazo.
O ponto central é entender que o consórcio não precisa ser analisado isoladamente. Ele pode fazer parte de uma estrutura financeira maior.
Como usar o consórcio de imóveis em uma estratégia patrimonial?
O principal ponto é conectar crédito, prazo, liquidez e objetivo patrimonial.
Uma estratégia pode começar pela definição do ativo que se pretende adquirir e do valor de crédito necessário. A partir daí, é possível avaliar grupos, condições, capacidade de pagamento e possibilidades de contemplação.
1. Defina o objetivo do patrimônio
Antes de escolher um consórcio de imóveis, responda:
- Qual imóvel pretende adquirir?
- Qual valor de crédito é necessário?
- O imóvel será utilizado pela empresa ou para geração de renda?
- Qual prazo é aceitável para a aquisição?
- Quanto de capital pode ser comprometido mensalmente?
- Existe disponibilidade financeira para uma estratégia de lance?
Essas respostas ajudam a evitar a escolha de uma cota apenas pelo valor da parcela.
2. Avalie a estratégia de contemplação
A contemplação pode acontecer por sorteio ou lance. O Banco Central ressalta que antecipar parcelas não garante contemplação.
Por isso, para quem busca mais agilidade, a análise do grupo se torna fundamental.
Uma estratégia de lance pode considerar o histórico das assembleias, as características do grupo, os recursos disponíveis e a capacidade financeira do cliente.
Na Rëvo, essa análise faz parte da proposta de consórcio acelerado: identificar grupos e estruturar uma estratégia de contemplação compatível com o objetivo do cliente.
Não se trata de garantia de contemplação. Trata-se de planejamento baseado em análise e experiência de mercado.
3. Preserve liquidez quando isso fizer sentido
Em estratégias patrimoniais, concentrar todo o capital em um único ativo pode reduzir a flexibilidade financeira.
O consórcio pode permitir que o patrimônio seja planejado de forma gradual, mantendo recursos disponíveis para outras necessidades ou oportunidades, desde que as parcelas estejam adequadas à capacidade financeira do consorciado.
Esse ponto ganha ainda mais relevância para empresários, que precisam equilibrar aquisição de ativos, fluxo de caixa e crescimento da operação.
Leia também: Consórcio imobiliário como estratégia de aquisição planejada
Consórcio de imóveis acima de R$1 milhão: quando analisar essa estratégia?
Em operações de alto valor, pequenos detalhes podem representar diferenças relevantes no resultado financeiro.
Por isso, um consórcio de imóveis de R$1 milhão ou mais exige uma análise diferente de uma contratação convencional.
O foco deve estar em:
- valor da carta de crédito;
- prazo do grupo;
- composição das parcelas;
- taxa de administração;
- regras de contemplação;
- histórico de lances;
- capacidade financeira;
- estratégia para utilização do crédito;
- impacto da operação sobre a liquidez.
Depois da contemplação, o crédito pode ser utilizado para aquisição do bem ou, observadas as condições aplicáveis, para quitar financiamento de bens da mesma categoria.
Assim, o consórcio pode ser considerado dentro de uma estratégia patrimonial mais ampla, principalmente quando existe clareza sobre o ativo que se pretende adquirir e sobre o horizonte financeiro da operação.
Na Rëvo, essa análise faz parte da assessoria personalizada oferecida aos clientes. Mais do que apresentar opções de consórcio, a Rëvo acompanha cada estratégia de forma personalizada.
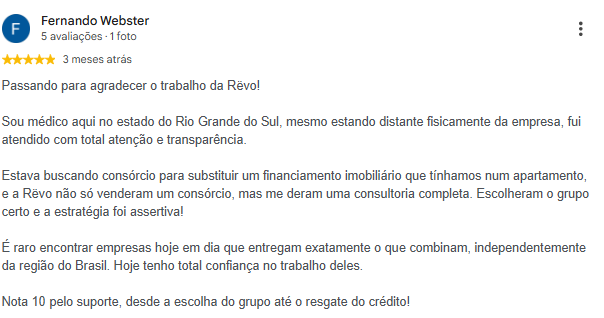
Veja como foi a experiência de quem já contou com a Rëvo:
Então, o consórcio de imóvel vale a pena para você?
O consórcio de imóvel pode valer a pena quando o cliente possui um horizonte de planejamento, capacidade financeira e um objetivo patrimonial claro.
Para quem precisa do imóvel imediatamente, o financiamento pode apresentar maior aderência. Para quem consegue planejar a aquisição e busca estruturar patrimônio no médio e longo prazo, o consórcio pode ser uma alternativa a ser considerada.
Em operações de alto valor, porém, a decisão exige uma análise mais ampla: não basta escolher uma carta de crédito. É preciso definir a estratégia de contemplação, avaliar o grupo, entender os custos e verificar como a operação se encaixa no patrimônio e na liquidez do cliente.
É justamente nessa análise que uma assessoria especializada pode fazer diferença.
Fale com um especialista da Rëvo
Se você está avaliando um consórcio de imóvel, uma estratégia de contemplação acelerada ou quer entender como utilizar o consórcio na construção do seu patrimônio imobiliário, fale com um especialista da Rëvo.
A Rëvo Consórcios Acelerados atua como assessoria especializada em consórcios acelerados, conectando seus clientes a grupos disponíveis no mercado e avaliando possibilidades de acordo com seus objetivos financeiros.
Quer entender se o consórcio de imóvel faz sentido para a sua estratégia patrimonial?
Converse com a Rëvo Consórcios Acelerados e descubra como estruturar seu consórcio imobiliário com estratégia, previsibilidade e visão patrimonial.