
O que é carta de crédito? É o valor disponibilizado ao consorciado após a contemplação para a aquisição do bem ou serviço previsto na categoria do contrato. No consórcio, a contemplação acontece por sorteio ou lance, conforme as regras do grupo e a disponibilidade de recursos.
Entender como funciona a carta de crédito pode ir além da simples aquisição de um bem. Em operações de maior valor, o consórcio pode fazer parte de uma estratégia de alavancagem patrimonial, expansão empresarial e planejamento financeiro de longo prazo.
Mas existe uma questão central para quem busca mais agilidade: como acelerar a contemplação?
O que é carta de crédito e como ela funciona?
A carta de crédito representa o poder de compra disponibilizado ao consorciado contemplado. Na prática, ela permite adquirir um bem ou serviço dentro da categoria prevista no contrato, seguindo os critérios estabelecidos pela administradora.
A contemplação pode ocorrer de duas formas:
- Sorteio: o consorciado participa das assembleias e pode ser contemplado conforme as regras do grupo.
- Lance: o consorciado oferece um valor para tentar antecipar sua contemplação, seguindo as condições previstas no contrato.
O Banco Central destaca que o pagamento antecipado das parcelas, por si só, não garante a contemplação. Por isso, quem busca maior previsibilidade precisa analisar o grupo, as regras de lance e a própria capacidade financeira antes de definir uma estratégia.
Após a contemplação, o crédito pode ser utilizado para adquirir o bem ou serviço contratado, respeitando a categoria do consórcio e os procedimentos da administradora.
Carta de crédito contemplada é diferente de uma cota não contemplada
Uma carta de crédito contemplada está vinculada a uma cota que já recebeu a contemplação. Isso significa que o consorciado já possui o direito de utilizar o crédito, desde que cumpra os procedimentos e requisitos necessários para sua liberação.
É justamente essa característica que torna a contemplação relevante para quem precisa alinhar a agilidade de acesso ao crédito com planejamento financeiro.
Como acelerar a contemplação da carta de crédito?
Não existe uma fórmula universal para garantir uma contemplação em determinado prazo. A estratégia depende das características de cada grupo, do histórico de lances, dos recursos disponíveis e da capacidade financeira do consorciado.
Por isso, o primeiro passo é escolher o grupo de forma estratégica.
1. Analise o histórico de lances
Antes de entrar em um grupo, vale observar informações como:
- percentuais de lances vencedores;
- quantidade de contemplações;
- características do grupo;
- prazo restante;
- valor da carta;
- regras para oferta de lance.
Essa análise ajuda a entender o nível de competitividade do grupo e a definir uma estratégia mais coerente com o objetivo financeiro.
2. Estruture uma estratégia de lance
O lance pode ser uma ferramenta para antecipar a contemplação. Porém, o valor precisa fazer sentido dentro da estrutura financeira do consorciado.
Em operações de alto valor, por exemplo, simplesmente oferecer o maior lance possível pode não ser a melhor decisão.
É necessário avaliar o impacto sobre o patrimônio, liquidez e disponibilidade de capital.
Existe também o lance embutido, modalidade em que parte do próprio crédito é utilizada para a oferta do lance. Nesse caso, o valor vencedor é deduzido do crédito disponibilizado ao consorciado, conforme as regras aplicáveis.
Por isso, a decisão deve considerar não apenas a possibilidade de contemplação, mas também quanto de crédito permanecerá disponível após o lance.
3. Escolha o grupo de acordo com o objetivo
Para quem busca uma carta de crédito de R$1 milhão ou mais, a escolha do grupo ganha ainda mais importância.
A análise deve considerar o objetivo da operação: aquisição de imóvel, expansão empresarial, renovação de ativos, aquisição de máquinas, veículos ou outras finalidades permitidas pela modalidade contratada.
Aproveite e leia também: Consórcios contemplados: como identificar oportunidades seguras e evitar golpes
Comprar carta de crédito contemplada vale a pena?
Comprar carta de crédito contemplada pode ser uma alternativa para quem prioriza acesso mais rápido ao crédito, mas exige uma análise criteriosa da operação.
Na transferência de uma cota contemplada, é necessário verificar as condições do contrato, o saldo devedor, o valor efetivamente disponível, as obrigações futuras e a aprovação da administradora.
Também é importante avaliar a capacidade de pagamento. O Banco Central prevê análise da capacidade financeira do consorciado em diferentes momentos da relação contratual, inclusive na contemplação e em situações de cessão de cotas.
Portanto, uma carta contemplada não deve ser analisada apenas pelo valor do crédito. O custo total da operação e as condições da cota também precisam entrar na decisão.
Saiba mais sobre o tema: Guia completo: Como comprar carta de crédito contemplada
Carta de crédito como estratégia financeira
Para empresários e profissionais liberais, o consórcio pode fazer parte de uma estratégia mais ampla de planejamento.
Uma carta de crédito contemplada pode, conforme a categoria e as regras do contrato, viabilizar a aquisição de ativos sem recorrer necessariamente a um financiamento tradicional.
A legislação também prevê a possibilidade de utilizar o crédito contemplado para quitar financiamento da mesma categoria, desde que observadas as condições aplicáveis.
Na prática, isso permite pensar no consórcio não apenas como uma forma de compra, mas como uma ferramenta para organizar aquisições de maior valor, expansão patrimonial e planejamento de capital.
Rëvo: consórcios acelerados com estratégia e assessoria personalizada
Quando o objetivo é trabalhar com cartas de crédito, escolher qualquer grupo de consórcio não é suficiente.
A Rëvo Consórcios Acelerados atua com uma abordagem personalizada: conectamos nossos clientes aos melhores grupos disponíveis no mercado, considerando seus objetivos, perfil financeiro e estratégia de contemplação.
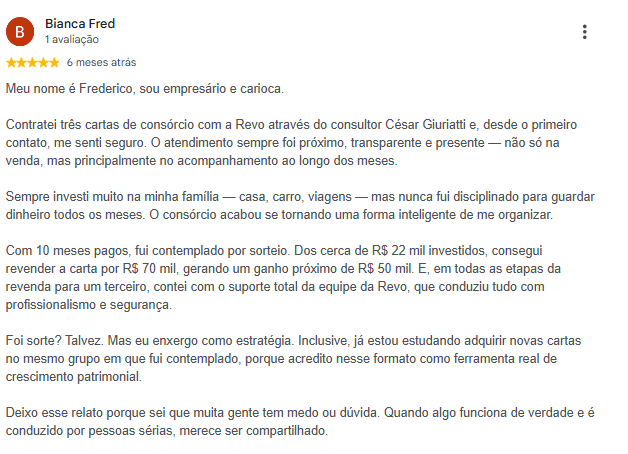
Confira o relato de um cliente da Rëvo sobre sua experiência:
Fale com um especialista da Rëvo
Se você está avaliando uma carta de crédito ou quer entender como utilizar o consórcio acelerado como estratégia de crescimento patrimonial, converse com a Rëvo.
Nossos especialistas avaliam seu objetivo e estrutura possibilidades de acordo com a sua realidade financeira, buscando grupos e estratégias de contemplação compatíveis com a operação.
Fale com um especialista da Rëvo e entenda como estruturar seu próximo consórcio com estratégia, segurança e previsibilidade.