Investir em um imóvel pode parecer uma tarefa complexa, principalmente quando envolve burocracia, análise de crédito e custos de financiamento.
Nesse cenário, o consórcio contemplado de imóveis pode oferecer uma alternativa para quem busca mais agilidade na aquisição de um imóvel sem contratar um financiamento imobiliário tradicional.
Se você já conhece o consórcio, mas ainda tem dúvidas sobre o que acontece depois da contemplação, este artigo vai explicar como funciona a carta de crédito contemplada, quais são suas principais vantagens e como utilizá-la na compra de um imóvel.
Continue a leitura e saiba mais!
O que é um consórcio contemplado de imóveis?
O consórcio contemplado de imóveis é aquele em que o consorciado já recebeu o direito de utilizar sua carta de crédito após a contemplação.
A contemplação pode acontecer por sorteio ou por lance, conforme as regras estabelecidas no contrato do grupo. Depois desse processo, o consorciado passa a ter acesso ao crédito para adquirir um bem dentro da categoria prevista.
No caso do consórcio imobiliário, a carta de crédito pode ser utilizada para adquirir um imóvel residencial ou comercial, inclusive um imóvel na planta, conforme as condições do contrato e as regras da administradora. O consórcio imobiliário também pode contemplar situações de construção ou reforma.
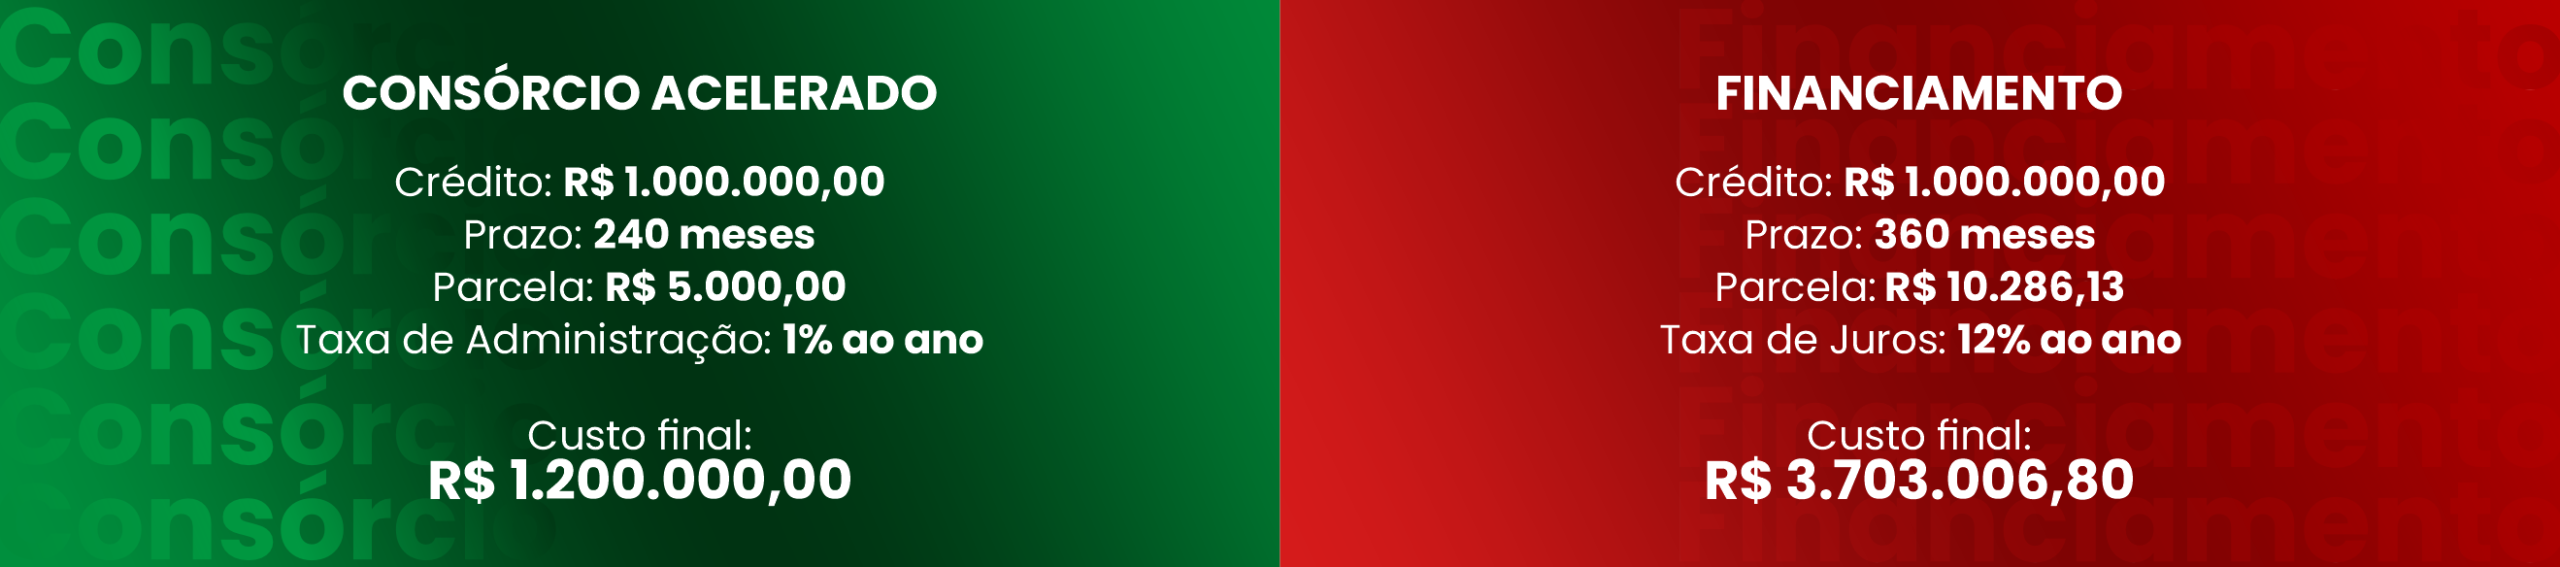
Um ponto importante: consórcio não cobra juros como um financiamento tradicional. Porém, o participante paga taxa de administração e pode ter outros custos previstos no contrato, como fundo de reserva e seguro, quando houver.
Com a carta contemplada, o consorciado também pode escolher o imóvel que melhor atende aos seus objetivos, desde que respeite a categoria do contrato e as regras da administradora.
Quais as 3 principais vantagens do consórcio contemplado para aquisição de imóveis?
A seguir, você confere três características do consórcio contemplado de imóveis que podem fazer diferença para quem busca agilidade e planejamento na aquisição de um patrimônio.
1 – Ausência de juros
Uma das principais características do consórcio é a ausência de juros próprios de uma operação de financiamento.
Em vez disso, o consorciado paga a taxa de administração e outros custos previstos no contrato, quando aplicáveis.
No caso de uma cota já contemplada, existe ainda uma vantagem estratégica: você não precisa aguardar uma nova contemplação para ter acesso ao crédito, desde que a carta esteja regularmente contemplada e apta para utilização.
Imagine que você encontre um imóvel que atende exatamente aos seus objetivos de investimento.
Com uma carta de crédito contemplada compatível com o valor do imóvel, você pode avançar para a análise da documentação e seguir as etapas necessárias para utilizar o crédito na aquisição.
Assim, você aproveita uma oportunidade sem precisar iniciar um novo processo de financiamento imobiliário.
2 – Planejamento e controle financeiro
Adquirir um consórcio contemplado de imóveis também pode facilitar o planejamento financeiro.
Como a contemplação já ocorreu, você não precisa esperar um novo sorteio ou lance para ter acesso ao crédito. Ainda assim, a administradora precisa analisar a documentação e cumprir as etapas previstas antes de liberar os recursos para a aquisição.
Essa diferença pode trazer mais previsibilidade para quem já encontrou um imóvel e precisa estruturar a compra.
No consórcio tradicional, o participante ainda aguarda a contemplação. Na modalidade contemplada, o crédito já foi atribuído ao consorciado.
Isso pode acelerar a aquisição, desde que todas as condições contratuais e documentais sejam atendidas.
3 – Poder de negociação na compra do imóvel
A carta de crédito contemplada também pode contribuir para uma negociação mais estratégica.
Ao encontrar um imóvel, você apresenta a carta de crédito e inicia o processo de aquisição junto à administradora. O pagamento ao vendedor segue os procedimentos definidos pela administradora e as condições da operação.
Essa estrutura pode fortalecer sua posição na negociação, principalmente quando o vendedor busca segurança e previsibilidade no recebimento.
Exemplo prático:
Imagine uma carta de crédito contemplada de R$ 1 milhão.
Você encontra um imóvel dentro desse valor e identifica uma oportunidade de negociação com o proprietário. A partir da carta disponível, pode negociar as condições da compra e avaliar se o imóvel faz sentido para sua estratégia patrimonial.
O ponto principal é que a carta de crédito amplia suas possibilidades de escolha, sem limitar a aquisição a um imóvel específico no momento da contratação do consórcio.
Como funciona o processo de aquisição de um imóvel pelo consórcio contemplado de imóveis?
Depois da contemplação, o consorciado escolhe o imóvel que deseja adquirir dentro das condições estabelecidas no contrato.
Em seguida, a administradora analisa a documentação do comprador e do imóvel. Essa etapa verifica se a operação atende aos critérios estabelecidos para utilização da carta de crédito.
A administradora também pode realizar a avaliação do imóvel e solicitar documentos adicionais antes da liberação do crédito.
Após a aprovação, a administradora disponibiliza o crédito conforme os procedimentos previstos no contrato e realiza o pagamento ao vendedor dentro das condições da operação.
O comprador, por sua vez, continua pagando as parcelas do consórcio até a quitação da cota.
#RëvoDestaca: ter uma carta de crédito contemplada não significa que o dinheiro ficará disponível automaticamente na conta do comprador. A utilização do crédito depende da análise documental e do cumprimento das exigências da administradora.
Por isso, contar com orientação especializada pode ajudar a tornar o processo mais organizado e estratégico.
Você pode gostar: Conheça 7 das melhores cidades para investir em imóveis!
Quando o consórcio contemplado de imóveis é a melhor escolha?
O consórcio contemplado de imóveis pode fazer sentido quando você encontra uma oportunidade imobiliária e precisa estruturar a aquisição com mais agilidade.
Essa estratégia pode ser interessante para diferentes objetivos, como:
- aquisição de imóvel residencial;
- compra de imóvel comercial;
- expansão de instalações de uma empresa;
- diversificação de patrimônio;
- aquisição de um imóvel para investimento;
- aproveitamento de oportunidades no mercado imobiliário.
A contemplação já realizada elimina uma das principais incertezas do consórcio tradicional: a espera pela contemplação.
Isso pode ser especialmente relevante quando você encontra um imóvel com boas condições de negociação ou uma oportunidade que exige uma decisão mais rápida.
Ainda assim, é importante analisar o custo total da cota, as condições do contrato, o saldo devedor e os critérios para utilização da carta de crédito.
O consórcio contemplado não deve ser analisado apenas pela velocidade da aquisição. A escolha precisa fazer sentido para o seu planejamento financeiro e para o objetivo que você deseja alcançar.
Muitas pessoas associam rapidez na compra de um imóvel exclusivamente ao financiamento. O consórcio contemplado de imóveis apresenta outra possibilidade: utilizar um crédito já contemplado para estruturar a aquisição sem recorrer necessariamente a um novo financiamento.
Para empresários e investidores, essa combinação entre crédito, planejamento e agilidade pode abrir espaço para decisões patrimoniais mais estratégicas.
Rëvo: a empresa que transforma seu consórcio em realidade!
A RËVO atua como assessoria especializada em consórcios e oferece uma abordagem personalizada para quem deseja utilizar o consórcio como uma solução financeira estratégica.
Na aquisição de um consórcio contemplado de imóveis, cada detalhe importa. É necessário analisar a carta de crédito, as condições da cota, o saldo devedor, a documentação e o imóvel escolhido.
Por isso, a RËVO acompanha o cliente durante o processo e ajuda a identificar uma estratégia alinhada ao seu objetivo.
Se você busca investir em imóveis, ampliar seu patrimônio ou aproveitar uma oportunidade imobiliária, conte com uma assessoria que entende que cada cliente possui um momento financeiro diferente.
Fale com um consultor da Rëvo e descubra como uma estratégia personalizada de consórcio acelerado pode ajudar você a transformar uma carta de crédito contemplada em uma nova conquista patrimonial.