Comprar um imóvel na planta pode ser uma alternativa para quem busca valorização patrimonial e condições de pagamento distribuídas ao longo da construção. Porém, é importante planejar como o saldo do imóvel será pago até a entrega das chaves.
Nesse cenário, o consórcio para imóvel na planta pode fazer parte de uma estratégia de aquisição de médio ou longo prazo.
A seguir, entenda como funciona a compra de um imóvel na planta, como o consórcio pode ser utilizado e em quais situações essa alternativa pode fazer sentido.
Como funciona a compra de um imóvel na planta?
Na compra de um imóvel na planta, o pagamento é definido no contrato com a construtora e pode acompanhar o cronograma da obra. Por isso, não existe uma divisão fixa entre o valor pago durante a construção e o saldo devido na entrega das chaves.
O ponto de atenção está justamente no planejamento desse saldo. O comprador pode utilizar recursos próprios ou buscar uma alternativa de crédito para concluir a aquisição.
Quais são as vantagens de comprar um imóvel na planta?
Entre as principais possibilidades estão:
- condições de pagamento relacionadas ao período de construção;
- possibilidade de personalizar alguns acabamentos, conforme o empreendimento;
- escolha antecipada de localização e unidade;
- potencial de valorização até a conclusão da obra;
- possibilidade de utilizar o imóvel para moradia ou composição patrimonial.
Por outro lado, é necessário avaliar os reajustes previstos em contrato, o cronograma da obra e a capacidade financeira para cumprir todas as etapas do pagamento.
O que é consórcio de imóveis?
O consórcio de imóveis é uma modalidade de autofinanciamento em que participantes contribuem mensalmente para um grupo administrado por uma empresa autorizada.
A contemplação ocorre por sorteio ou lance e dá ao consorciado acesso à carta de crédito para aquisição de um imóvel, conforme as regras do contrato. O Banco Central também prevê a utilização do consórcio para aquisição de imóveis construídos ou na planta.
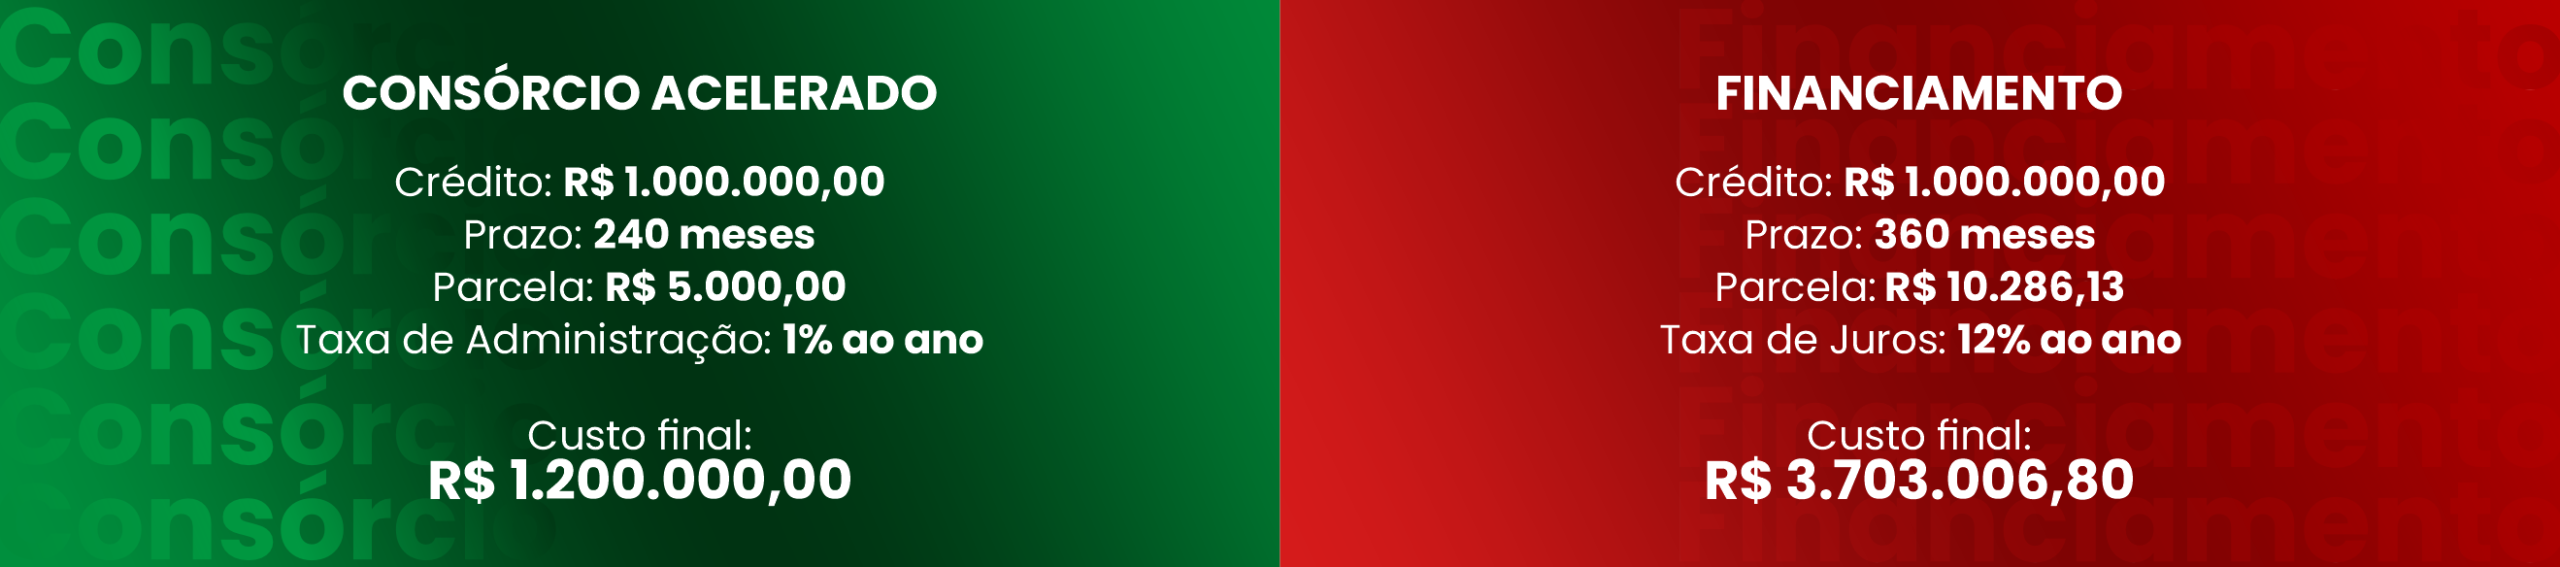
Diferentemente do financiamento, o consórcio não cobra juros sobre o crédito, mas possui custos como taxa de administração e, conforme o contrato, fundo de reserva, seguros e outras despesas. Por isso, a decisão deve considerar o custo total do plano, e não apenas o valor da parcela.
A principal vantagem do consórcio é a possibilidade de adquirir um bem de forma planejada, sem a necessidade de pagar juros, como em um financiamento tradicional.
Veja um comparativo do consórcio x financiamento:
Como usar o consórcio para comprar um imóvel na planta?
O consórcio pode ser contratado como parte do planejamento da aquisição do imóvel na planta.
Uma estratégia é iniciar o consórcio antes da conclusão do empreendimento e acompanhar as possibilidades de contemplação ao longo do período de construção.
Quando contemplado, o consorciado pode utilizar a carta de crédito para adquirir o imóvel, observando as condições do contrato e os procedimentos exigidos pela administradora.
O Banco Central estabelece que a contemplação é necessária para disponibilização do crédito e que ela pode ocorrer por sorteio ou lance.
Posso ser contemplado antes da entrega do imóvel?
Sim. A contemplação pode ocorrer durante o período de construção, caso o consorciado seja contemplado por sorteio ou tenha um lance vencedor, conforme as regras do grupo.
Isso permite planejar a aquisição com antecedência, mas não significa que a contemplação será garantida antes da entrega do imóvel.
Após a contemplação, o crédito fica disponível para utilização conforme as regras do consórcio. A regulamentação do Banco Central prevê, inclusive, que os recursos disponibilizados ao contemplado permaneçam aplicados até sua utilização, com os rendimentos correspondentes.
Por isso, o consórcio pode funcionar como uma estratégia de planejamento, e não como uma garantia de crédito imediato.
O lance aumenta as chances de contemplação?
O lance é uma das formas de buscar a contemplação antecipada no consórcio.
O participante oferece um valor conforme as regras do grupo e, caso seu lance seja vencedor, recebe a contemplação. O critério para definir o lance vencedor depende das condições estabelecidas no contrato.
Também pode existir o lance embutido, modalidade em que parte do próprio crédito é utilizada na oferta. Nesse caso, o valor usado no lance é descontado do crédito disponível para aquisição do imóvel.
Por isso, antes de definir uma estratégia de lance, é importante avaliar o histórico do grupo, os critérios de contemplação e quanto do crédito será necessário para comprar o imóvel.
Quando o consórcio para imóvel na planta vale a pena?
O consórcio para imóvel na planta pode fazer sentido principalmente para quem tem prazo para planejar a aquisição e não precisa do imóvel imediatamente.
A estratégia pode ser considerada por quem:
- pretende comprar um imóvel no médio ou longo prazo;
- quer planejar a aquisição antes da entrega do empreendimento;
- deseja evitar os juros de um financiamento tradicional;
- possui capacidade financeira para manter as parcelas;
- considera utilizar recursos próprios para uma estratégia de lance;
- busca incorporar um imóvel ao planejamento patrimonial.
Por outro lado, quem precisa comprar ou ocupar o imóvel imediatamente deve considerar que a contemplação do consórcio depende de sorteio ou lance e das regras do grupo.
Como escolher um consórcio para imóvel na planta?
Antes de contratar, avalie principalmente:
Valor da carta de crédito: deve ser compatível com o imóvel que você pretende adquirir e com sua estratégia financeira.
Prazo: leve em consideração o período do consórcio e o prazo estimado para aquisição do imóvel.
Custos: análise taxa de administração, fundo de reserva, seguros e demais valores previstos no contrato.
Regras de contemplação: entenda como funcionam os sorteios, os lances e os critérios de desempate.
Perfil do grupo: histórico de contemplações e comportamento dos lances podem ajudar no planejamento.
Capacidade financeira: certifique-se de que as parcelas são compatíveis com seu orçamento durante todo o período.
Mais importante do que buscar a menor parcela é encontrar uma estrutura de consórcio coerente com seu prazo, seu objetivo e sua capacidade financeira.
Consórcio para imóvel na planta é com a Rëvo
O consórcio pode ser utilizado como parte de uma estratégia para aquisição de um imóvel na planta, especialmente quando existe tempo para planejar a contemplação e organizar os recursos necessários.
A Rëvo oferece uma abordagem personalizada para ajudar na escolha da carta de crédito, do grupo e da estratégia de contemplação de acordo com o objetivo de cada cliente.
Quer entender se o consórcio faz sentido para a compra do seu imóvel na planta?
Fale com um consultor Rëvo e receba uma análise personalizada considerando seu objetivo, prazo e capacidade financeira.